Nhu cầu thực quyết định khả năng ứng dụng
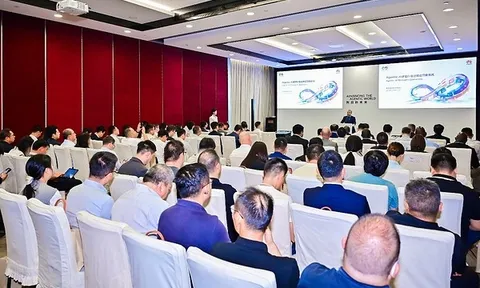
Tài sản mã hóa và hạ tầng thanh toán số đang chuyển nhanh từ nghiên cứu, thử nghiệm sang những ứng dụng có quy mô ngày càng lớn. Tại hội thảo “Tài chính số: Xu hướng toàn cầu và tầm nhìn Trung tâm tài chính quốc tế Việt Nam” do Trường Đại học Kinh tế - Luật, Đại học Quốc gia TP.HCM tổ chức ngày 30/10/2026, bà Lê Vũ Hương Quỳnh dẫn khảo sát năm 2024 của Ngân hàng Thanh toán Quốc tế (BIS), cho thấy 91% trong số 93 ngân hàng trung ương tham gia khảo sát đang nghiên cứu CBDC bán lẻ, CBDC bán buôn hoặc cả hai.
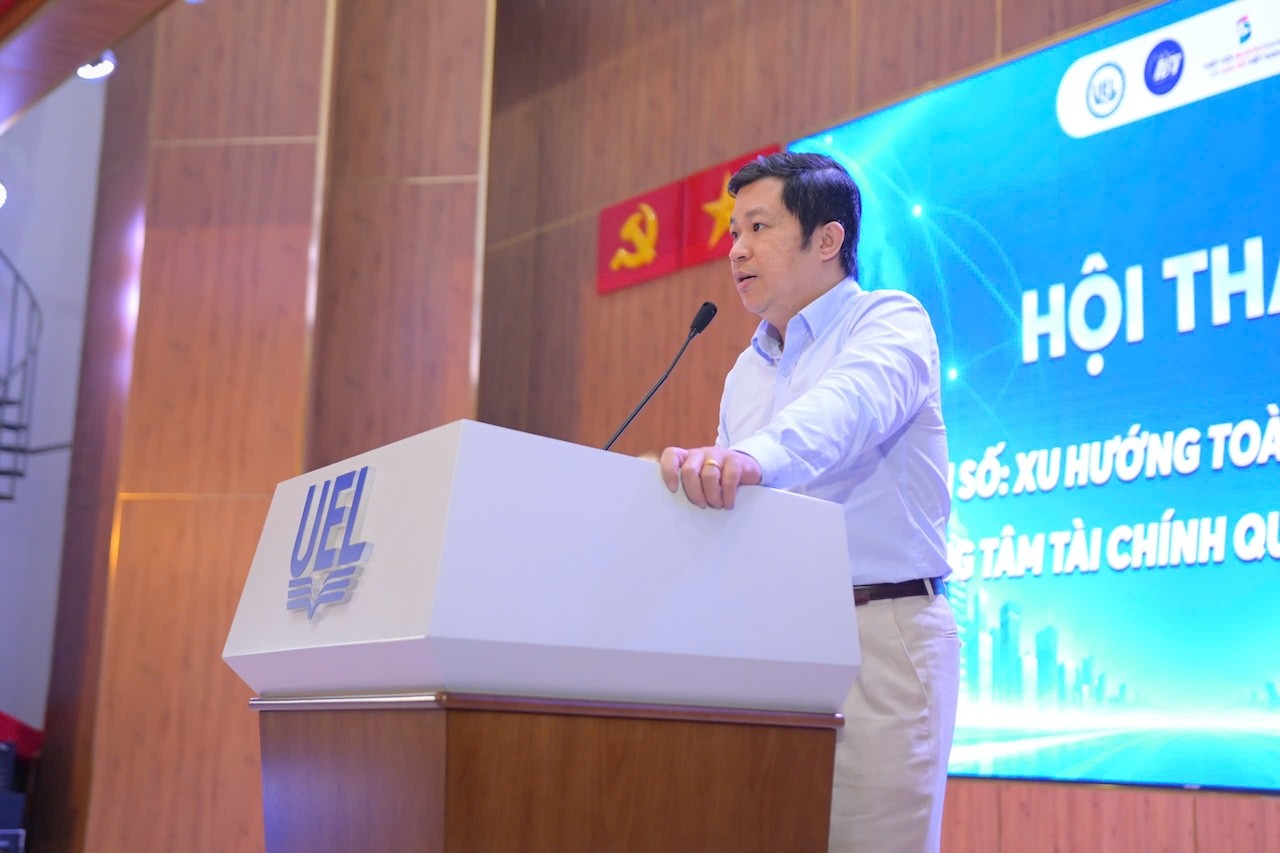
PGS. TS Trần Hùng Sơn, viện trưởng Viện Nghiên cứu Phát triển Công nghệ Ngân hàng ĐHQG-HCM phát biểu khai mạc
Trong khi CBDC vẫn chủ yếu được thúc đẩy từ khu vực công, stablecoin đã hình thành quy mô giao dịch đáng kể trên thị trường. Visa thống kê khối lượng giao dịch stablecoin sau khi loại bỏ một phần hoạt động tự động, giao dịch tần suất cao và các yếu tố không phản ánh hoạt động kinh tế thực đạt khoảng 10,2 nghìn tỷ USD trong 12 tháng gần nhất.
Theo bà Quỳnh, quy mô công nghệ hay tốc độ phát triển chưa phải yếu tố quyết định khả năng phổ cập. Nhu cầu thực tế mới là động lực.
Tại Việt Nam, bà chỉ ra ba lĩnh vực có nhiều tiềm năng ứng dụng stablecoin, gồm kiều hối xuyên biên giới, thanh toán thương mại quốc tế và thanh toán trong du lịch. Riêng với kiều hối, Báo cáo cập nhật kinh tế Việt Nam của Ngân hàng Thế giới cho biết dòng kiều hối ròng vào Việt Nam năm 2025 đạt khoảng 15,9 tỷ USD.
Với khả năng vận hành liên tục trên hạ tầng blockchain, stablecoin có thể hỗ trợ một số nhu cầu thanh toán xuyên biên giới nếu được tích hợp trong khuôn khổ phù hợp. Chẳng hạn, doanh nghiệp xuất khẩu có thể rút ngắn thời gian nhận thanh toán từ đối tác nước ngoài so với những quy trình thanh toán quốc tế kéo dài nhiều ngày.
“Việt Nam không cần phải là quốc gia đầu tiên áp dụng những công nghệ này nên chúng ta cần tận dụng cơ hội để trở thành một trong những quốc gia triển khai một cách chủ động, hiệu quả nhất”, bà Quỳnh nói.
Đổi mới cần đi cùng cơ chế bảo vệ
Cùng với cơ hội, việc mở rộng stablecoin và các mô hình tài chính trên blockchain cần được nhìn nhận đồng thời với rủi ro. Ba nhóm vấn đề được bà Lê Vũ Hương Quỳnh nhấn mạnh gồm an ninh mạng, bảo vệ người tiêu dùng và tính liêm chính của hệ thống tài chính. Hợp đồng thông minh, ví và nền tảng giao dịch có thể trở thành mục tiêu tấn công, trong khi người dùng không phải lúc nào cũng hiểu đầy đủ về đòn bẩy, thanh lý hay những sản phẩm hứa hẹn mức lợi nhuận phi thực tế.
Thay vì lựa chọn giữa đổi mới và kiểm soát, bài toán đặt ra là xây dựng cơ chế cấp phép, minh bạch dự trữ, tiêu chuẩn an ninh mạng, giáo dục người dùng và khuôn khổ pháp lý phù hợp. “Rủi ro lớn nhất không nằm ở bản thân đổi mới sáng tạo, mà là đổi mới sáng tạo thiếu đi các cơ chế bảo vệ phù hợp”, bà Quỳnh nhận định.
Theo bà, nếu giải được bài toán cân bằng này, Việt Nam có cơ hội phát triển một hệ sinh thái tài chính số vừa có khả năng cạnh tranh, vừa duy trì mức độ tin cậy cần thiết khi các mô hình thanh toán mới đi từ thử nghiệm sang ứng dụng thực tế.
Ở góc độ công nghệ, ông Trần Huyền Dinh, Chủ nhiệm Ủy ban Ứng dụng Fintech, Hiệp hội Blockchain và Tài sản số Việt Nam, cho rằng việc triển khai stablecoin cần bảo đảm ba yêu cầu chính: an toàn, khả năng liên thông và giám sát theo thời gian thực. Trong đó, an toàn cần được đặt từ khâu xác thực, bảo mật đến truy vết giao dịch. Khả năng liên thông giúp stablecoin kết nối với hệ thống ngân hàng, hạ tầng thanh toán và các mạng blockchain khác. Giám sát theo thời gian thực cho phép phát hiện sớm các giao dịch bất thường và hỗ trợ kiểm soát rủi ro ngay khi phát sinh.
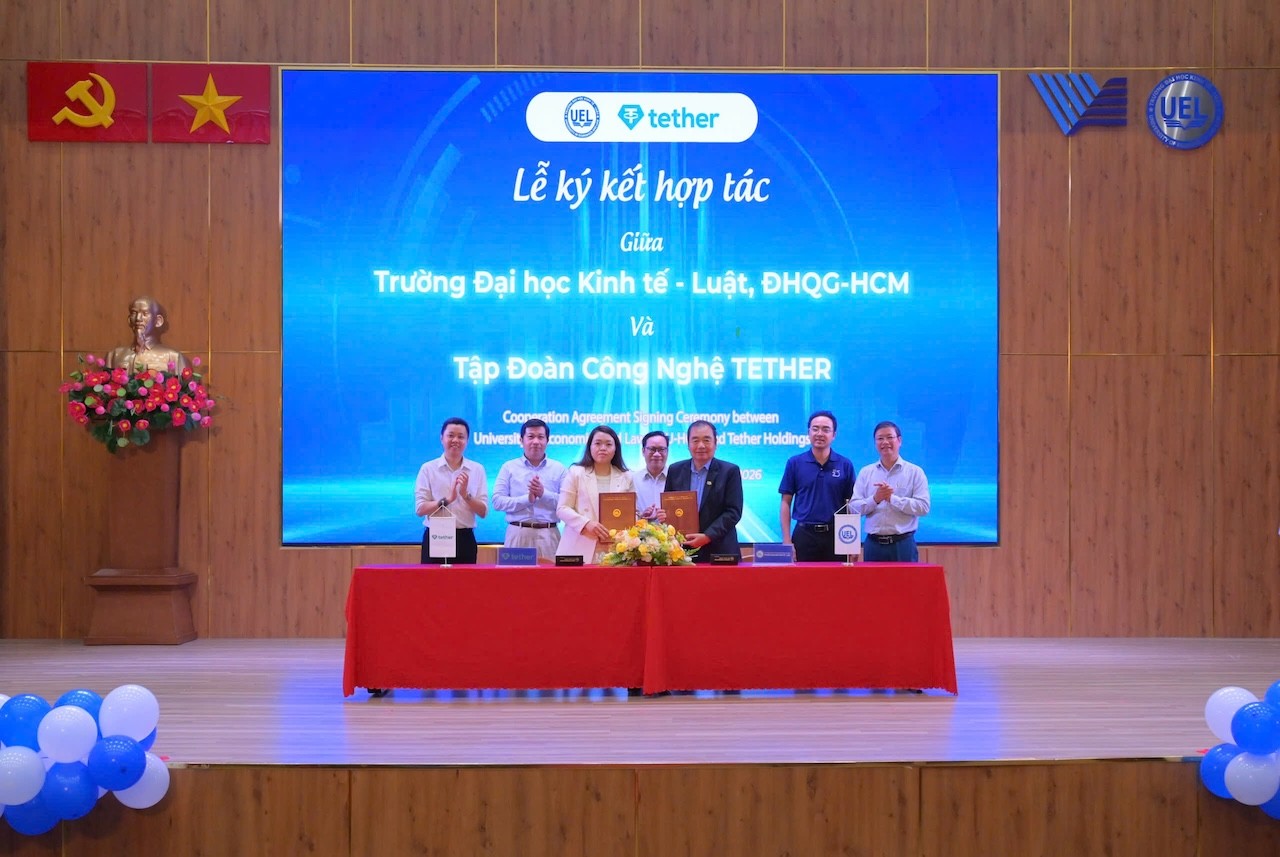
Tại sự kiện, Trường Đại học Kinh tế - Luật, Đại học Quốc gia TP.HCM và Tập đoàn Tether đã ký kết biên bản ghi nhớ hợp tác hướng tới mở rộng các hoạt động đào tạo, nghiên cứu và kết nối học thuật trong lĩnh vực công nghệ tài chính, blockchain, tài sản số và tài chính số. Trọng tâm gồm phát triển học phần và nội dung đào tạo, tổ chức các chương trình chuyên đề - hội thảo và thúc đẩy nghiên cứu, ứng dụng các công nghệ blockchain, stablecoin và tài chính số.
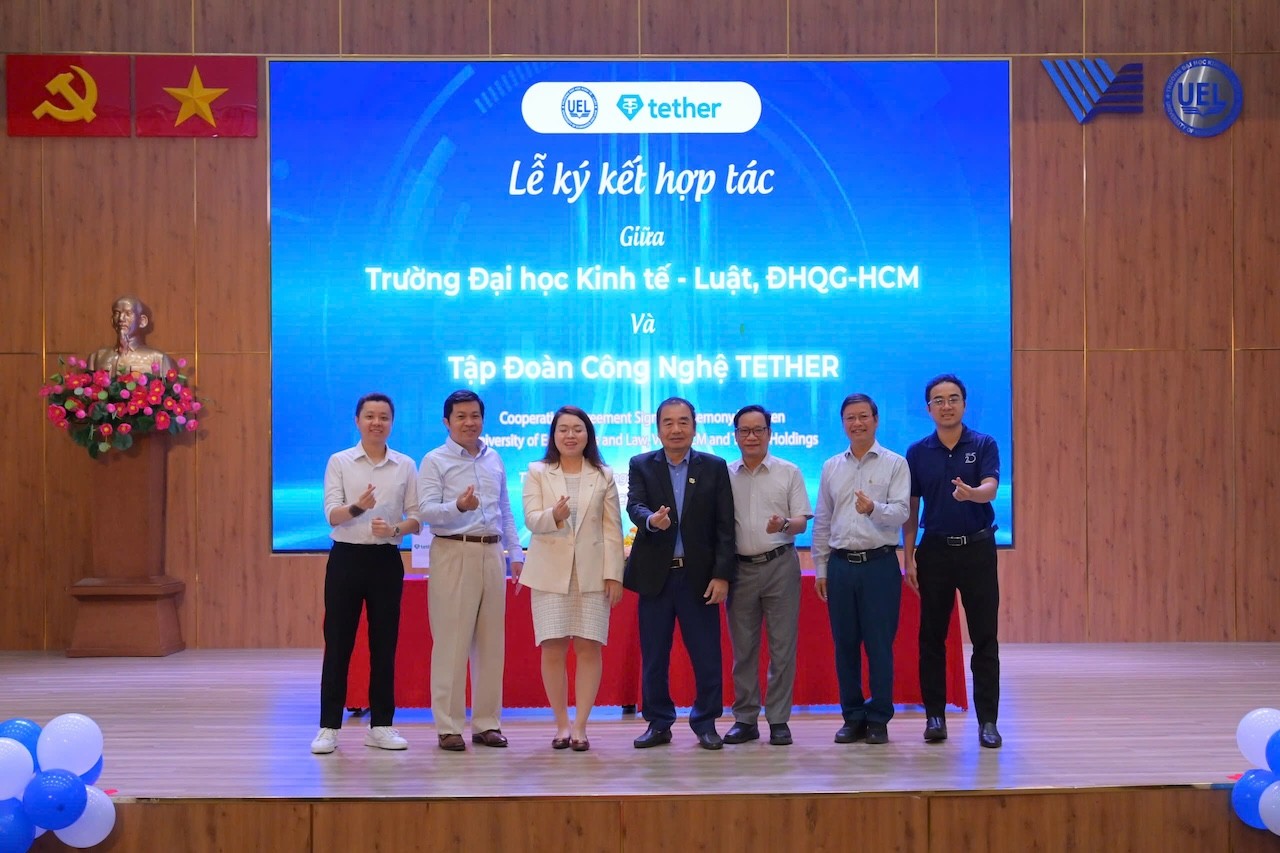
Đại diện Trường Đại học Kinh tế - Luật, Đại học Quốc gia TP.HCM kỳ vọng thông qua hợp tác, sinh viên và giảng viên sẽ tiếp cận trực tiếp hơn với các xu hướng và mô hình đang định hình tương lai của tài chính số, từ blockchain, stablecoin đến thanh toán số và tài sản số. Từ đó, góp phần nâng cao năng lực nghiên cứu, cập nhật chương trình đào tạo theo sát thực tiễn và chuẩn bị nguồn nhân lực có khả năng thích ứng với những yêu cầu mới của thị trường tài chính - công nghệ.
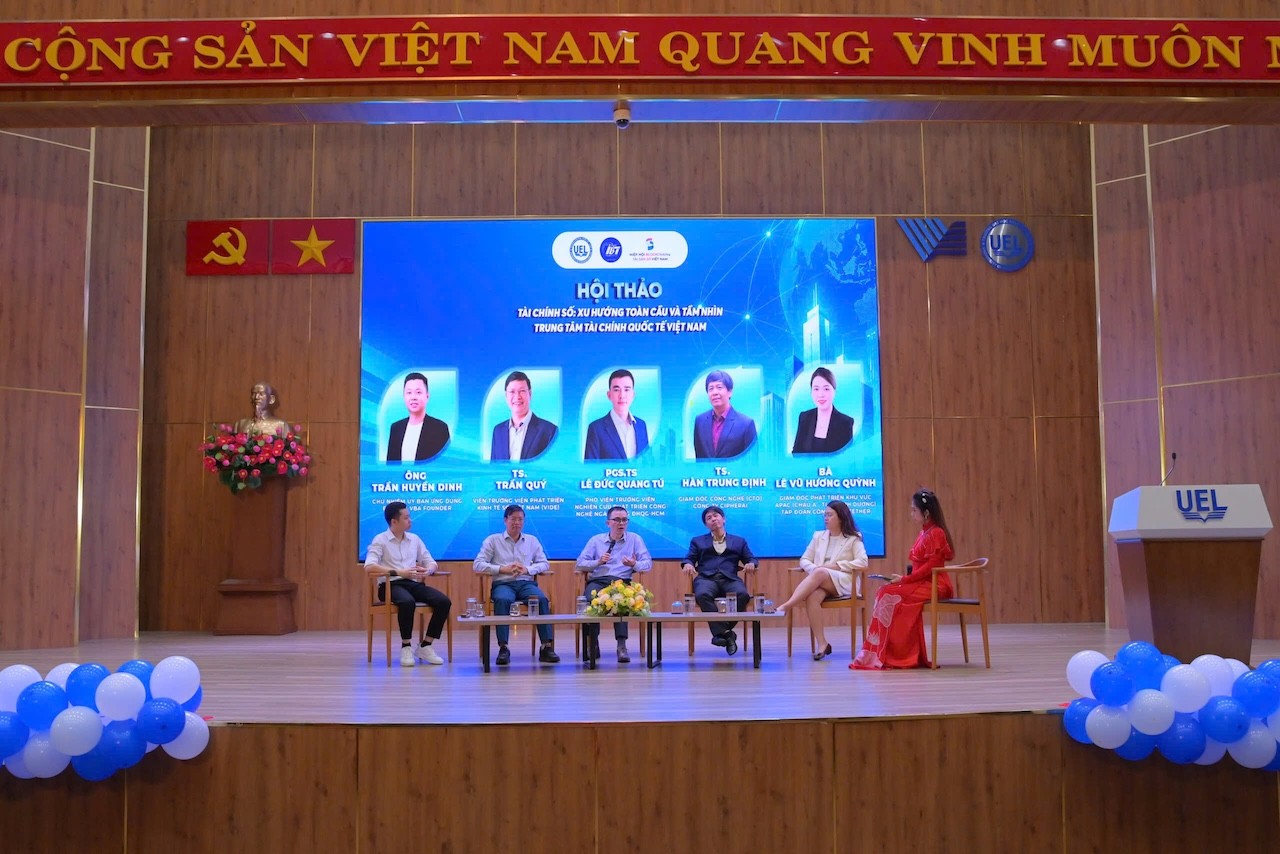
Hội thảo cũng có sự tham gia của PGS.TS. Lê Đức Quang Tú, Phó Viện trưởng Viện Nghiên cứu Phát triển Công nghệ Ngân hàng, Đại học Quốc gia TP.HCM; TS. Trần Quý, Viện trưởng Viện Phát triển Kinh tế số; TS. Hàn Trung Định, Giám đốc Công nghệ Công ty CipherAI cùng các chuyên gia thảo luận về tài chính số, CBDC, DeFi và các mô hình giám sát tài chính trong bối cảnh công nghệ mới.
Ngọc Hân